Bijna één op de tien Spaanse gepensioneerden leeft van minder dan € 1.000 per maand: velen kunnen niets sparen
Bijna één op de tien gepensioneerde huishoudens in Spanje moet rondkomen van maximaal € 1.000 netto per maand. Voor een kleinere groep is het inkomen zelfs niet hoger dan € 600. Ondertussen kan bijna 30 procent van de gepensioneerden helemaal niets sparen en betaalt één op de vier nog huur of hypotheek. Dat blijkt uit een nieuw onderzoek van kredietverstrekker Cofidis, dat op 12 november 2026 werd gepresenteerd. Vooral de stijgende woonlasten en onverwachte uitgaven zetten de financiële zekerheid van Spaanse ouderen onder druk.
Bijna 9 procent heeft maximaal € 1.000 per maand
Spanje staat bekend om zijn relatief lage kosten van levensonderhoud in bepaalde regio’s. Toch hebben veel gepensioneerden moeite om financieel rond te komen.
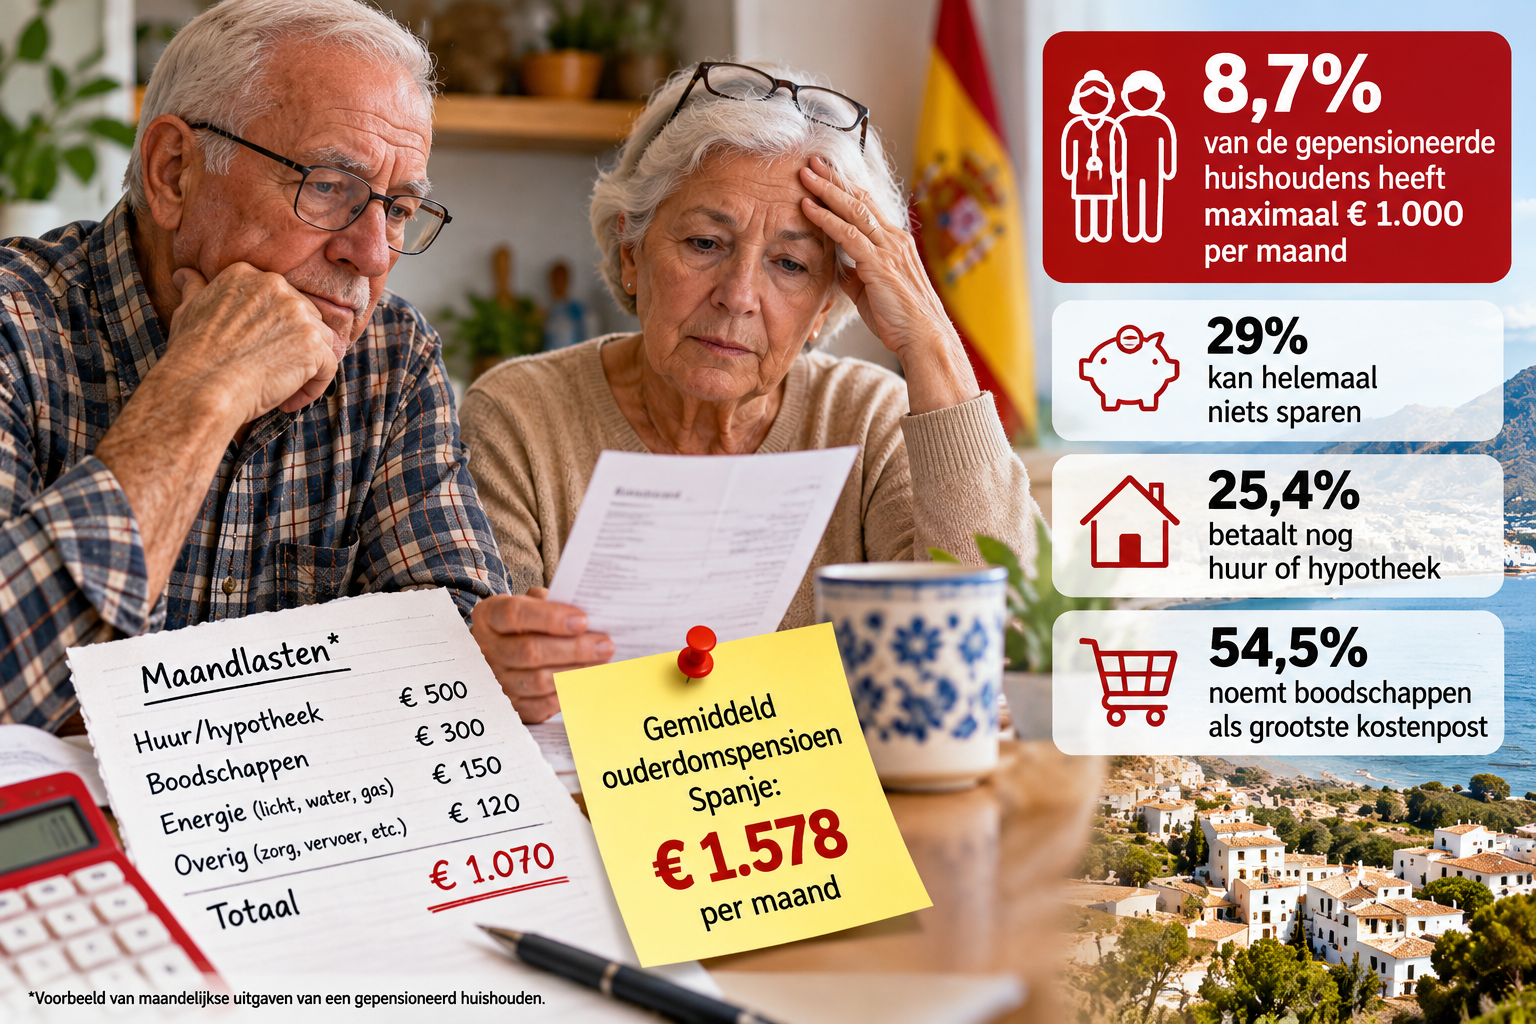
Uit de vijfde editie van het Observatorio Cofidis de Economía, Sostenibilidad y Nuevas Tendencias de los Hogares Españoles blijkt dat 8,7 procent van de onderzochte gepensioneerde huishoudens een netto maandinkomen van maximaal € 1.000 heeft.
Bij 4,5 procent bedraagt dat inkomen zelfs maximaal € 600 per maand.
Het onderzoek gaat over het beschikbare huishoudinkomen. Dat is niet noodzakelijk hetzelfde als de hoogte van één afzonderlijke pensioenuitkering.
De resultaten laten zien dat de financiële situatie van Spaanse ouderen sterk uiteenloopt. Sommige gepensioneerden beschikken over een afbetaalde woning, spaargeld en aanvullende inkomsten, terwijl anderen vrijwel volledig afhankelijk zijn van een bescheiden pensioen.
Gemiddeld ouderdomspensioen ligt boven € 1.570
Volgens gegevens van het Spaanse ministerie van Sociale Zekerheid bedroeg de gemiddelde pensioenuitkering in oktober 2026 ongeveer € 1.376 per maand.
Het gemiddelde ouderdomspensioen lag hoger, op ongeveer € 1.578.
Dat verschil komt doordat het Spaanse pensioenstelsel verschillende soorten uitkeringen kent, waaronder ouderdomspensioenen, nabestaandenpensioenen en arbeidsongeschiktheidsuitkeringen.
| Pensioengegevens Spanje | Bedrag |
|---|---|
| Gemiddelde pensioenuitkering, oktober 2026 | € 1.376 |
| Gemiddeld ouderdomspensioen | € 1.578 |
| Huishoudens met maximaal € 1.000 netto inkomen | 8,7% |
| Huishoudens met maximaal € 600 netto inkomen | 4,5% |
Een gemiddelde zegt echter weinig over de financiële mogelijkheden van een individuele gepensioneerde.
Zo kunnen mensen met een volledige loopbaan en relatief hoge premiebijdragen aanzienlijk meer ontvangen dan ouderen die slechts een beperkt aantal jaren hebben gewerkt.
Ook bestaan er verschillen tussen mannen en vrouwen en tussen voormalige werknemers en zelfstandigen.
Bijna drie op de tien kunnen niets sparen
Een van de opvallendste onderzoeksresultaten heeft betrekking op het spaargeld.
Maar liefst 29 procent van de ondervraagde gepensioneerden geeft aan helemaal niets te kunnen sparen.
Nog eens 30,8 procent zet minder dan 10 procent van het maandinkomen opzij.
Dat betekent dat bijna zes op de tien gepensioneerden niet sparen of slechts een klein deel van hun inkomen kunnen reserveren.
Vooral bij onverwachte uitgaven kan dat problemen veroorzaken.
Denk aan een kapotte wasmachine, reparaties aan de woning, medische kosten of het vervangen van een auto.
Wie nauwelijks spaargeld heeft, kan bij zulke tegenvallers afhankelijk worden van financiële hulp.
Eén op de tien kan onverwachte rekening van € 1.000 niet betalen
Uit het onderzoek blijkt dat 9,5 procent van de gepensioneerden een onverwachte uitgave van € 1.000 niet met eigen middelen kan betalen.
Bij grotere bedragen neemt de financiële kwetsbaarheid snel toe.
<text color=”secondary”>Financiële draagkracht bij onverwachte uitgaven:</text>
| Onverwachte uitgave | Aandeel dat bedrag niet zelf kan betalen |
|---|---|
| € 1.000 | 9,5% |
| € 5.000 | 22,9% |
| € 10.000 | 29,1% |
Wie onvoldoende spaargeld heeft, zoekt vaak naar andere financieringsmogelijkheden.
Volgens de peiling zou 38,5 procent in zo’n situatie een banklening aanvragen.
Ongeveer 26,7 procent zou familie of vrienden om hulp vragen.
Nog eens 12,6 procent zou gebruikmaken van een creditcard.
Dat kan extra financiële druk opleveren wanneer de terugbetaling rente en bijkomende kosten met zich meebrengt.
Woonlasten vormen een belangrijk probleem
De woonsituatie maakt een groot verschil in de financiële positie van Spaanse gepensioneerden.
Volgens het onderzoek woont 69,4 procent in een eigen woning zonder hypotheek.
Dat is een belangrijk voordeel, omdat deze huishoudens geen maandelijkse huur of hypotheekaflossing hoeven te betalen.
Toch betekent een afbetaalde woning niet dat wonen gratis is.
Eigenaren moeten nog steeds rekening houden met gemeentelijke belastingen, onderhoud, verzekeringen, elektriciteit en water.
Voor gepensioneerden die huren of een hypotheek hebben, zijn de lasten vaak aanzienlijk hoger.
In totaal betaalt 25,4 procent van de onderzochte gepensioneerden nog voor de eigen huisvesting.
Daarvan heeft ongeveer 14,5 procent een hypotheek en woont 11 procent in een huurwoning.
Sommige huurders besteden meer dan de helft van hun inkomen aan huur
Vooral gepensioneerden die huren, kunnen financieel kwetsbaar zijn.
Uit de onderzoeksgegevens blijkt dat 38,1 procent van de hurende gepensioneerden meer dan 40 procent van het inkomen aan huur besteedt.
Bij 16,8 procent gaat zelfs meer dan de helft van het inkomen naar de verhuurder.
Een voorbeeld laat zien wat dit betekent.
Wanneer iemand € 1.000 netto per maand ontvangt en € 500 huur betaalt, blijft nog € 500 over voor alle overige uitgaven.
Daarvan moeten onder andere boodschappen, energie, vervoer, kleding en onverwachte kosten worden betaald.
In populaire Spaanse steden en kustgebieden kan het vinden van een betaalbare huurwoning bovendien lastig zijn.
Voor ouderen met een laag en grotendeels vast inkomen is verhuizen naar een goedkopere woning niet altijd eenvoudig.
Boodschappen en energie drukken op het budget
Ook andere dagelijkse uitgaven nemen een groot deel van het huishoudbudget in beslag.
Volgens de peiling noemt 54,5 procent van de gepensioneerde huishoudens voeding als grootste kostenpost.
Bij 29 procent vormen elektriciteit, water en gas de belangrijkste uitgaven.
Die cijfers laten zien hoe sterk noodzakelijke dagelijkse kosten het beschikbare inkomen bepalen.
Voor huishoudens met een laag pensioen blijft daardoor weinig ruimte over voor vakanties, hobby’s of onverwachte aankopen.
Ook kunnen prijsstijgingen harder aankomen wanneer vrijwel het volledige inkomen al wordt besteed aan vaste lasten.
Grote verschillen tussen Spaanse regio’s
Niet overal in Spanje is de financiële situatie van gepensioneerden hetzelfde.
Cofidis vergeleek de autonome regio’s op meerdere financiële indicatoren.
Daarbij werd onder andere gekeken naar het aandeel huishoudens met lage inkomens, het vermogen om te sparen en de mogelijkheid om onverwachte kosten te betalen.
Aragón, Baskenland, Navarra en Asturië kwamen relatief gunstig uit de vergelijking.
De Canarische Eilanden, Andalusië en Extremadura stonden juist onderaan.
Dat betekent niet dat iedere gepensioneerde in die regio’s arm is.
Het onderzoek vergelijkt de financiële omstandigheden van huishoudens en laat regionale verschillen zien.
Lokale inkomens, arbeidsverleden, woonlasten en andere factoren kunnen daarbij een rol spelen.
Bijna twee miljoen ouderen lopen risico op armoede of uitsluiting
De bevindingen sluiten aan bij bredere gegevens over armoede onder ouderen.
Volgens het Europese armoedenetwerk EAPN liep in 2025 ongeveer 19,2 procent van de Spaanse inwoners van 65 jaar en ouder risico op armoede of sociale uitsluiting.
Dat komt neer op bijna twee miljoen mensen.
Ongeveer 16,4 procent van de ouderen leefde onder de gehanteerde inkomensarmoedegrens.
De begrippen armoede en risico op sociale uitsluiting zijn niet volledig hetzelfde.
Bij het bredere risico op armoede of sociale uitsluiting kunnen naast een laag inkomen ook ernstige materiële of sociale tekorten een rol spelen.
De cijfers laten zien dat de financiële kwetsbaarheid van ouderen niet uitsluitend wordt bepaald door de hoogte van het pensioen.
Ook bezittingen, woonlasten en de mogelijkheid om noodzakelijke uitgaven te betalen zijn belangrijk.
Waarom ontvangen sommige Spanjaarden een laag pensioen?
De hoogte van een Spaans ouderdomspensioen hangt onder andere af van het arbeidsverleden en de betaalde socialezekerheidsbijdragen.
Wie jarenlang voltijds heeft gewerkt en relatief hoge premies betaalde, ontvangt doorgaans een hoger pensioen dan iemand met een korte of onderbroken loopbaan.
Ook langdurige werkloosheid en deeltijdwerk kunnen gevolgen hebben.
Voor voormalige zelfstandigen speelt mee over welke grondslag zij gedurende hun loopbaan premies hebben afgedragen.
Daarnaast bestaan er minimumregelingen en aanvullende voorzieningen voor mensen die aan de wettelijke voorwaarden voldoen.
Het Spaanse minimumpensioen is echter niet voor iedereen hetzelfde.
De hoogte verschilt onder andere naar leeftijd, huishoudsituatie en de aanwezigheid van een financieel afhankelijke partner.
Ook gelden inkomensvoorwaarden voor bepaalde aanvullingen.
Wat verandert er voor Spaanse pensioenen in 2027?
Spaanse contributieve pensioenen worden jaarlijks aangepast volgens een wettelijk systeem dat rekening houdt met de inflatie.
Daarmee probeert de overheid de koopkracht van gepensioneerden te beschermen.
De definitieve algemene verhoging voor 2027 is op 15 november 2026 nog niet bekend.
Daarvoor zijn de relevante inflatiegegevens van november nodig.
Het Spaanse statistiekbureau INE publiceert de definitieve novembercijfers naar verwachting op 15 december.
Op basis van de beschikbare inflatieontwikkelingen wordt rekening gehouden met een pensioenverhoging van meer dan 3 procent.
Het definitieve percentage moet nog officieel worden vastgesteld.
Wat betekent een verhoging van 3 procent?
| Huidig maandpensioen | Bij 3% verhoging | Verschil |
|---|---|---|
| € 800 | € 824 | + € 24 |
| € 1.000 | € 1.030 | + € 30 |
| € 1.500 | € 1.545 | + € 45 |
| € 2.000 | € 2.060 | + € 60 |
Dit is uitsluitend een rekenvoorbeeld en geen bevestiging van de pensioenverhoging voor 2027.
De daadwerkelijke aanpassing en eventuele bijzondere regels voor minimumpensioenen kunnen hiervan afwijken.
Wat betekent dit voor Nederlanders en Belgen die in Spanje wonen?
Voor Nederlanders en Belgen die naar Spanje emigreren of er al wonen, is het belangrijk onderscheid te maken tussen Spaanse en buitenlandse pensioenen.
Wie een Nederlandse AOW-uitkering ontvangt, krijgt niet automatisch dezelfde pensioenverhoging als iemand met een Spaans ouderdomspensioen.
De Nederlandse AOW wordt volgens Nederlandse regels aangepast.
Ook Belgische pensioenen kennen eigen wettelijke regels.
Wie in meerdere landen pensioenrechten heeft opgebouwd, kan uit verschillende landen uitkeringen ontvangen.
Daarbij kunnen de Europese regels voor sociale zekerheid en de toepasselijke belastingverdragen een rol spelen.
Voor mensen die in Spanje willen stoppen met werken, is het daarom verstandig vooraf een volledig overzicht van hun pensioenrechten te maken.
Ook de woonlasten en zorgkosten verdienen aandacht.
Een laag pensioen kan in een hypotheekvrije woning soms beter toereikend zijn dan een hoger pensioen waarbij maandelijks veel huur betaald moet worden.
Een afbetaalde woning maakt een groot verschil
De uitkomsten van het Cofidis-onderzoek laten zien dat woningbezit een belangrijke factor is in de financiële zekerheid van Spaanse ouderen.
Bijna zeven op de tien gepensioneerden hebben een eigen woning zonder hypotheek.
Dat beschermt veel huishoudens tegen hoge maandelijkse woonlasten.
Maar de groep die wel huur of hypotheek betaalt, kan aanzienlijk kwetsbaarder zijn.
Vooral wanneer het pensioen laag is en nauwelijks spaargeld beschikbaar is, kunnen onverwachte uitgaven snel problemen veroorzaken.
De combinatie van stijgende dagelijkse kosten en beperkte financiële reserves blijft daarom een belangrijk aandachtspunt.
Veel Spaanse ouderen hebben weinig financiële ruimte
Het onderzoek van Cofidis laat zien dat de inkomensverschillen onder Spaanse gepensioneerden groot zijn.
Hoewel het gemiddelde ouderdomspensioen inmiddels rond € 1.578 per maand ligt, moet 8,7 procent van de gepensioneerde huishoudens rondkomen van maximaal € 1.000 netto.
Bijna 30 procent kan helemaal niets sparen en ongeveer een kwart betaalt nog huur of hypotheek.
Vooral onder ouderen met hoge woonlasten kan de financiële situatie daardoor onzeker zijn.
De verwachte pensioenverhoging in 2027 kan de koopkracht ondersteunen, maar de daadwerkelijke verbetering hangt ook af van prijsstijgingen en persoonlijke uitgaven.
De cijfers maken duidelijk dat een gemiddeld stijgend pensioen niet betekent dat alle Spaanse ouderen financieel vooruitgaan. Voor veel gepensioneerden blijft de vraag vooral of er na het betalen van de vaste lasten nog voldoende geld overblijft om comfortabel en zonder financiële zorgen te leven.